UPI पर नया MDR नियम
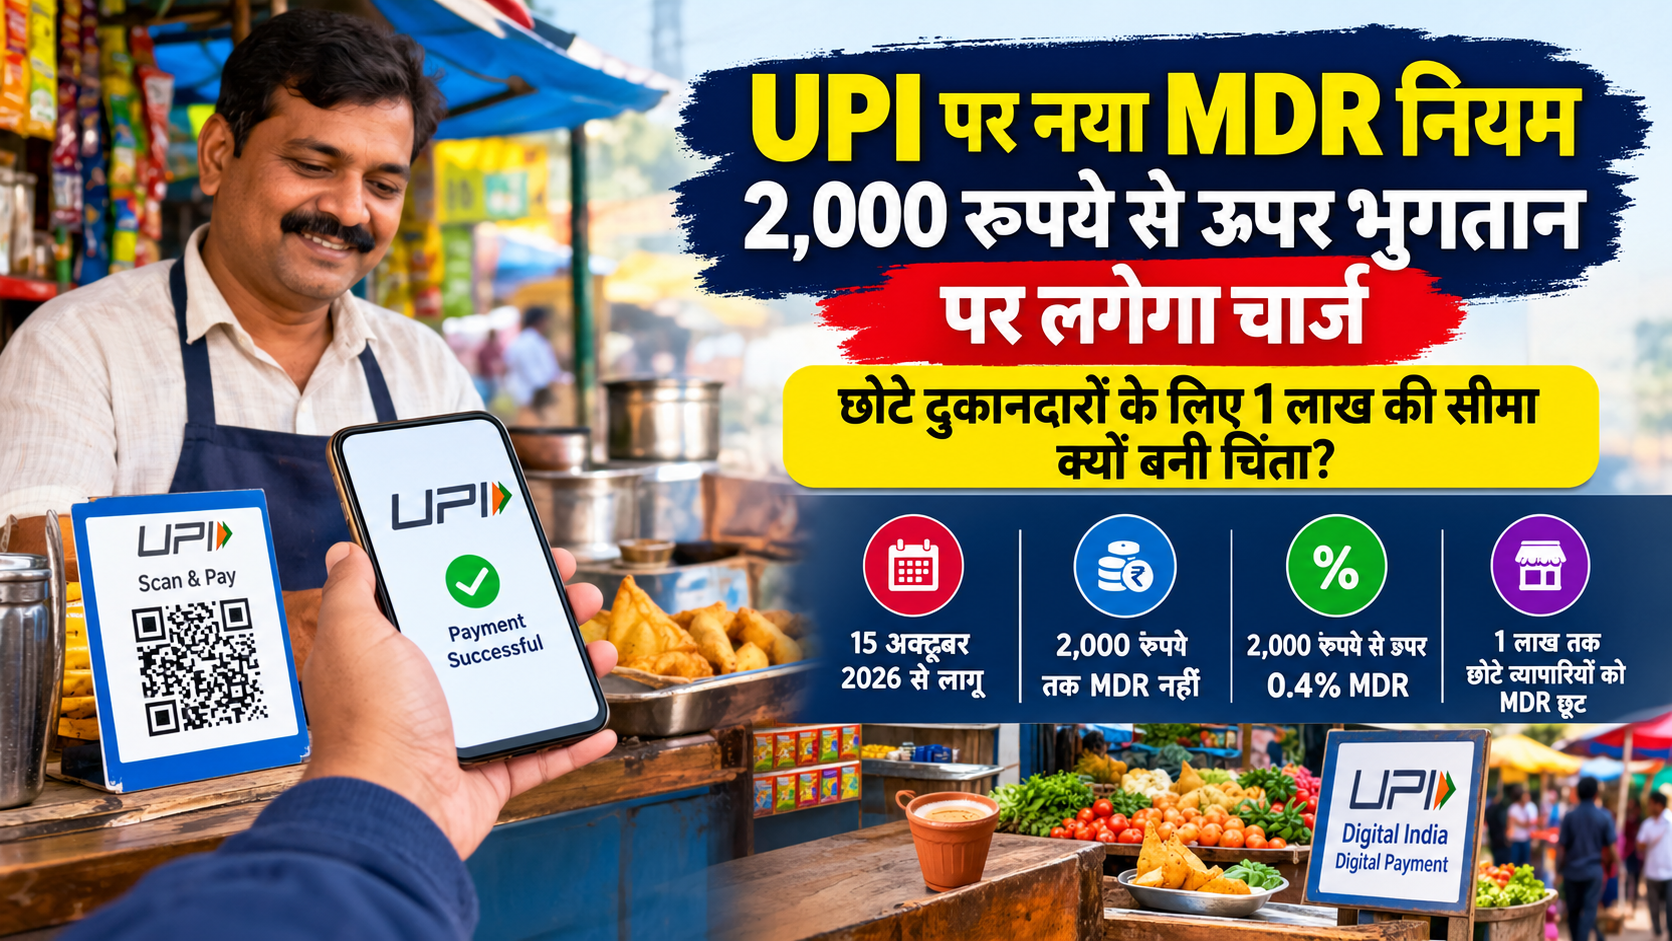
UPI पर नया MDR नियम: 2,000 रुपये से ऊपर भुगतान पर लगेगा चार्ज, छोटे दुकानदारों के लिए 1 लाख की सीमा क्यों बनी चिंता?
15 अक्टूबर 2026 से लागू होने वाले नए UPI MDR नियमों को लेकर छोटे व्यापारियों में चर्चा तेज है। जानिए चाय-पकौड़ी, सब्जी, किराना और रेहड़ी-पटरी वालों के लिए क्या बदल सकता है।
इस बदलाव के बाद सबसे ज्यादा चर्चा छोटे कारोबारियों को लेकर हो रही है। चाय-पकौड़ी की दुकान, पान की दुकान, सब्जी विक्रेता, डेयरी, किराना दुकान और रेहड़ी-पटरी वाले आखिर इस नए नियम से कितने प्रभावित होंगे? खासकर इसलिए क्योंकि छोटे व्यापारियों के लिए UPI से मिलने वाले भुगतान की 1 लाख रुपये प्रतिमाह की सीमा महत्वपूर्ण हो गई है।
आखिर MDR क्या है?
MDR यानी Merchant Discount Rate वह शुल्क है जो डिजिटल भुगतान स्वीकार करने वाले व्यापारी से भुगतान प्रणाली में सेवा के लिए लिया जाता है। यह ग्राहक पर लगाया जाने वाला सामान्य UPI शुल्क नहीं है।
नए ढांचे के अनुसार 15 अक्टूबर 2026 से पात्र P2M लेनदेन में 2,000 रुपये तक का भुगतान MDR से मुक्त रहेगा। 2,000 रुपये से ऊपर के भुगतान पर 0.4 प्रतिशत MDR लगेगा और 75,000 रुपये या उससे अधिक के लेनदेन पर यह शुल्क अधिकतम 300 रुपये तक सीमित रहेगा।
UPI MDR का गणित समझिए
उदाहरण के लिए 3,000 रुपये के पात्र भुगतान पर 0.4 प्रतिशत के हिसाब से MDR 12 रुपये होगा। 50,000 रुपये के भुगतान पर यह राशि 200 रुपये होगी। 75,000 रुपये पर गणना 300 रुपये होती है और इसके बाद अधिकतम MDR 300 रुपये की सीमा लागू होगी।
रोजमर्रा के UPI भुगतान करने वाले ग्राहकों से अलग से UPI शुल्क लेने की व्यवस्था नहीं है। नया MDR मुख्य रूप से व्यापारी-पक्ष की भुगतान व्यवस्था से संबंधित है।
छोटे दुकानदारों के लिए 1 लाख रुपये की सीमा क्यों अहम है?
छोटे व्यापारियों के लिए P2PM यानी Person-to-Person-Merchant श्रेणी बनाई गई है। इस व्यवस्था में UPI QR के जरिए एक महीने में 1 लाख रुपये तक प्राप्त करने वाले छोटे व्यापारी MDR से बाहर रहेंगे।
यही सीमा अब चर्चा का विषय बन गई है। मान लीजिए किसी छोटी चाय की दुकान पर रोजाना औसतन 3,500 रुपये UPI से आते हैं। महीने में 30 दिन कारोबार होने पर यह राशि करीब 1.05 लाख रुपये हो जाती है।
इसी तरह किसी सब्जी विक्रेता, डेयरी, किराना दुकान या स्थानीय स्टोर पर डिजिटल भुगतान लगातार बढ़ने से महीने का UPI कारोबार 1 लाख रुपये की सीमा पार कर सकता है।
क्या चाय-पकौड़ी और रेहड़ी वालों से भी MDR लिया जाएगा?
नए ढांचे में छोटे व्यापारियों के लिए 1 लाख रुपये तक की मासिक UPI प्राप्तियों वाली P2PM श्रेणी को MDR से छूट दी गई है। इसलिए केवल दुकान छोटी या बड़ी होने के आधार पर MDR लागू होने का निष्कर्ष निकालना सही नहीं होगा।
यदि कोई व्यापारी निर्धारित शर्तों के तहत P2PM सीमा से बाहर चला जाता है, तो उसके खाते और QR की मर्चेंट श्रेणी महत्वपूर्ण हो सकती है। इसलिए छोटे कारोबारियों के लिए यह समझना जरूरी है कि उनका QR किस प्रकार के मर्चेंट खाते के रूप में दर्ज है।
2,000 रुपये की सीमा को भी समझिए
NPCI के अनुसार P2M UPI लेनदेन के वॉल्यूम में 2,000 रुपये तक के भुगतान का हिस्सा 95 प्रतिशत से अधिक है। इसका अर्थ है कि रोजमर्रा के अधिकांश छोटे UPI भुगतान इस MDR व्यवस्था के दायरे में नहीं आएंगे।
चाय, नाश्ता, छोटी किराना खरीदारी और दैनिक जरूरतों के कई भुगतान सामान्य तौर पर 2,000 रुपये से कम होते हैं। ऐसे भुगतान पर MDR नहीं लगेगा।
दूसरी ओर इलेक्ट्रॉनिक्स, कपड़े, फर्नीचर, महंगे उपकरण, बड़े रेस्टोरेंट बिल या अन्य बड़ी खरीदारी में 2,000 रुपये से अधिक का भुगतान होने की संभावना अधिक होती है।
UPI लेनदेन लगातार बना रहे हैं रिकॉर्ड
UPI के तेजी से बढ़ते इस्तेमाल को समझने के लिए इसके आंकड़े महत्वपूर्ण हैं। NPCI के आधिकारिक आंकड़ों के अनुसार अगस्त 2026 में UPI पर करीब 24.51 अरब लेनदेन हुए और इनका कुल मूल्य लगभग 29.82 लाख करोड़ रुपये रहा।
जुलाई 2026 में भी UPI पर करीब 23.66 अरब लेनदेन दर्ज किए गए थे। इससे पता चलता है कि डिजिटल भुगतान अब केवल बड़े शहरों या बड़े कारोबार तक सीमित नहीं है। छोटे दुकानदारों और स्थानीय व्यापारियों के बीच भी QR आधारित भुगतान रोजमर्रा के कारोबार का हिस्सा बन चुका है।
छोटे व्यापारियों पर क्या हो सकता है असर?
छोटे दुकानदारों के लिए सबसे महत्वपूर्ण मुद्दा यह होगा कि उनका UPI कारोबार बढ़ने के साथ उनकी श्रेणी कैसे तय होती है। डिजिटल भुगतान बढ़ना कारोबार के लिए सुविधाजनक है, लेकिन यदि कोई व्यापारी निर्धारित P2PM सीमा से बाहर जाता है तो उसे अपने बैंक या भुगतान सेवा प्रदाता से लागू MDR नियमों की जानकारी लेनी चाहिए।
चाय-पकौड़ी, पान, सब्जी, दूध, किराना और रेहड़ी-पटरी कारोबारियों के लिए अपने मासिक UPI कलेक्शन, QR की श्रेणी और बैंक खाते से जुड़े मर्चेंट वर्गीकरण की जानकारी रखना उपयोगी होगा।
एक नजर में पूरा मामला
| मुद्दा | क्या जानकारी सामने आई है? |
|---|---|
| नियम लागू होने की तारीख | 15 अक्टूबर 2026 |
| 2,000 रुपये तक पात्र P2M भुगतान | MDR नहीं |
| 2,000 रुपये से ऊपर | सामान्य MDR 0.4% |
| 75,000 रुपये या अधिक | अधिकतम MDR ₹300 |
| छोटे P2PM व्यापारी | 1 लाख रुपये तक मासिक प्राप्तियों पर MDR छूट की व्यवस्था |
| ग्राहक से UPI शुल्क | अलग से शुल्क लेने की व्यवस्था नहीं |
सरकार और व्यापारियों के सामने चुनौती
नए MDR ढांचे का उद्देश्य डिजिटल भुगतान के बढ़ते नेटवर्क में भुगतान प्रणाली से जुड़े खर्चों को व्यवस्थित करना है। लेकिन छोटे कारोबारियों के लिए सबसे बड़ा सवाल यह है कि बढ़ते डिजिटल कारोबार के बीच निर्धारित सीमाएं कितनी व्यावहारिक रहती हैं।
एक छोटे व्यापारी के लिए रोजाना कुछ हजार रुपये का UPI कारोबार भी महीने के अंत तक एक लाख रुपये के आंकड़े को पार कर सकता है। इसलिए आने वाले समय में मर्चेंट वर्गीकरण और सीमा की निगरानी छोटे कारोबारियों के लिए महत्वपूर्ण विषय बन सकती है।
निष्कर्ष
15 अक्टूबर 2026 से लागू होने वाला नया UPI MDR नियम डिजिटल भुगतान व्यवस्था में महत्वपूर्ण बदलाव है। हालांकि इसे सीधे यह कहना कि “अब चाय-पकौड़ी और रेहड़ी-पटरी वालों से UPI चार्ज वसूला जाएगा”, पूरी तस्वीर नहीं बताता।
छोटे व्यापारी जो निर्धारित P2PM श्रेणी में 1 लाख रुपये तक मासिक UPI प्राप्त करते हैं, उनके लिए MDR छूट की व्यवस्था है। वहीं पात्र P2M लेनदेन में 2,000 रुपये से ऊपर 0.4 प्रतिशत MDR और 75,000 रुपये या उससे अधिक के भुगतान पर अधिकतम 300 रुपये की सीमा लागू होगी।
इसलिए असली सवाल यह है कि तेजी से बढ़ते डिजिटल कारोबार के बीच 1 लाख रुपये की सीमा छोटे व्यापारियों के लिए कितनी व्यावहारिक साबित होती है। फिलहाल ग्राहक के लिए UPI भुगतान मुफ्त रहने की व्यवस्था बनी हुई है, जबकि छोटे व्यापारियों पर वास्तविक प्रभाव उनके मर्चेंट वर्गीकरण और मासिक डिजिटल कारोबार पर निर्भर करेगा।
अक्सर पूछे जाने वाले सवाल
• NPCI के UPI Product Statistics और संबंधित नियम/दिशानिर्देश।
• Business Standard की MDR और UPI नियमों से संबंधित रिपोर्ट।
• उपलब्ध सार्वजनिक वित्तीय एवं डिजिटल भुगतान संबंधी आंकड़े।
नोट: इस लेख में नियमों को सरल भाषा में समझाने का प्रयास किया गया है। किसी व्यापारी के लिए वास्तविक MDR लागू होने की स्थिति उसके मर्चेंट वर्गीकरण, बैंक/भुगतान सेवा प्रदाता और लागू NPCI नियमों पर निर्भर कर सकती है।