बड़ी खबर:
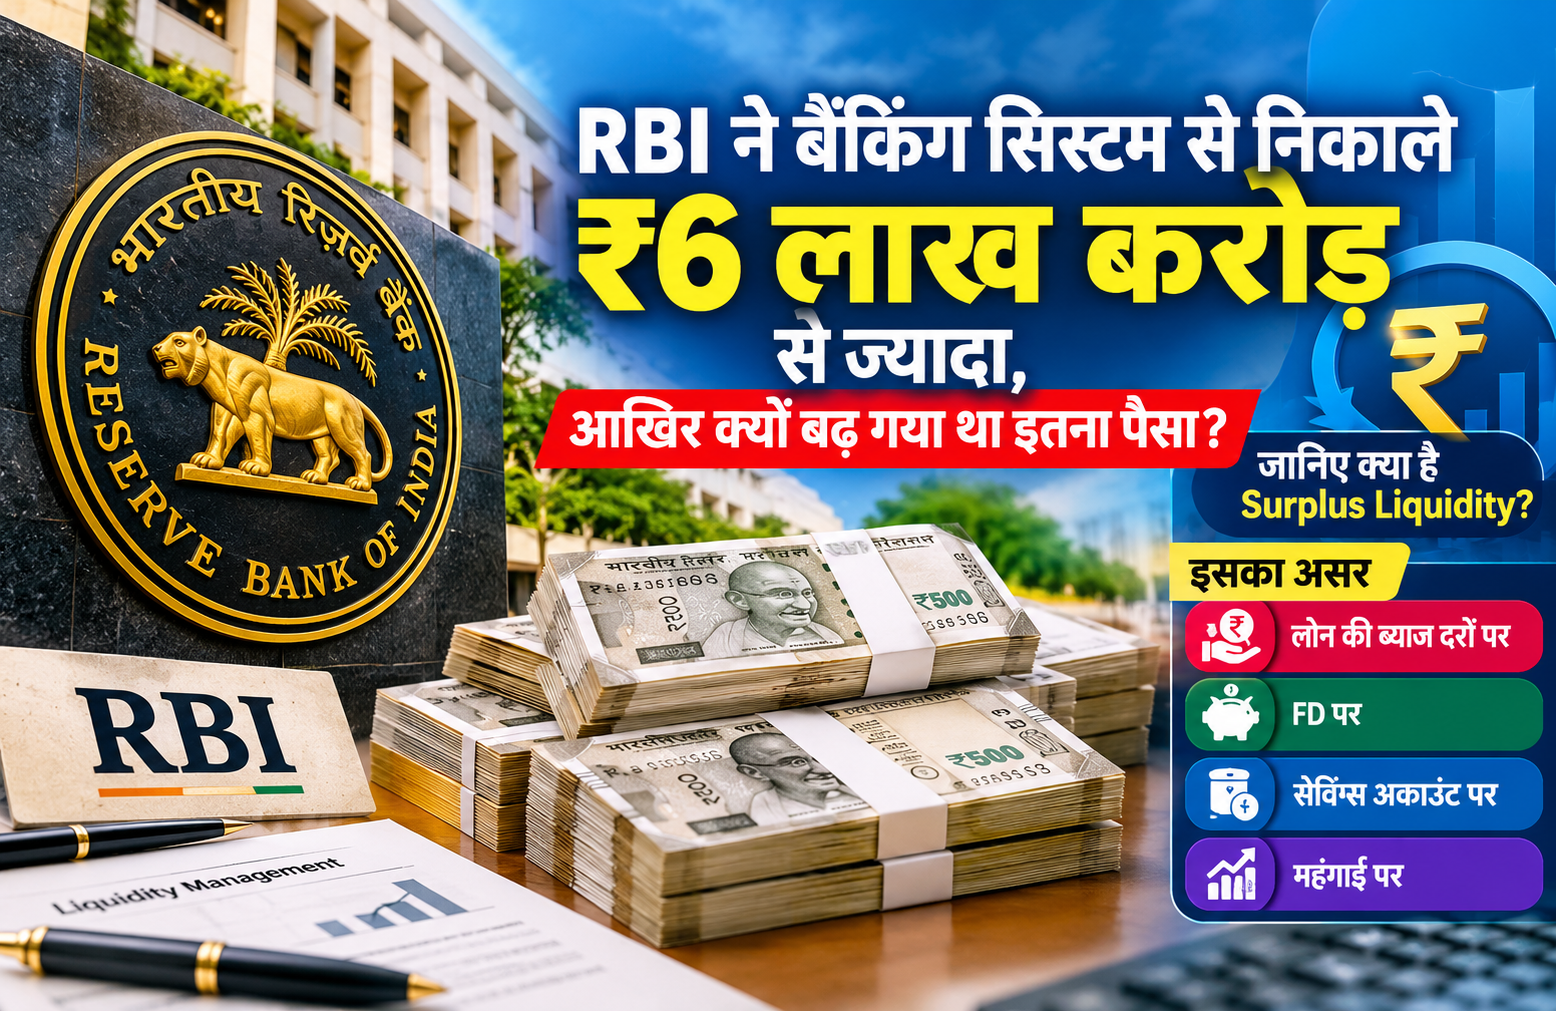
RBI ने 7 सितंबर 2026 को बैंकिंग सिस्टम से
₹6 लाख करोड़ से ज्यादा अतिरिक्त liquidity absorb की।
इससे पहले बैंकिंग सिस्टम में surplus liquidity करीब
₹11.6 लाख करोड़ के रिकॉर्ड स्तर पर पहुंच गई थी।
भारतीय बैंकिंग सिस्टम में इन दिनों पैसों की ऐसी बाढ़ आई कि
रिजर्व बैंक ऑफ इंडिया यानी RBI को उसे नियंत्रित करने के लिए बड़ी कार्रवाई करनी पड़ी।
7 सितंबर 2026 को RBI ने बैंकिंग सिस्टम से
₹6 लाख करोड़ से ज्यादा की अतिरिक्त liquidity absorb की।
यह रकम इतनी बड़ी है कि इसे सुनकर आम आदमी के मन में पहला सवाल यही उठता है—
आखिर बैंकों के पास इतना अतिरिक्त पैसा आया कहां से और RBI को इसे वापस खींचने की जरूरत क्यों पड़ी?
बैंकिंग सिस्टम में अचानक इतना पैसा आया कहां से?
इस कहानी की शुरुआत RBI की विशेष
डॉलर-रुपया स्वैप व्यवस्था से होती है।
इस व्यवस्था के जरिए बैंकिंग सिस्टम में भारी मात्रा में विदेशी मुद्रा का प्रवाह हुआ।
इसके दौरान बैंकों को बड़ी मात्रा में रुपये की liquidity मिली।
नतीजा यह हुआ कि कुछ समय के लिए बैंकिंग सिस्टम में उपलब्ध धन
सामान्य जरूरतों की तुलना में काफी ज्यादा हो गया।
₹6+ लाख करोड़
7 सितंबर को RBI द्वारा absorb की गई liquidity
₹11.6 लाख करोड़
एक दिन पहले बैंकिंग सिस्टम का surplus
₹3.53 लाख करोड़
Overnight auction के जरिए absorb
Surplus Liquidity होती क्या है?
इसे समझने के लिए एक आसान उदाहरण लेते हैं। मान लीजिए किसी बैंक को रोजाना के कामकाज
और कर्ज देने के लिए 100 रुपये की जरूरत है, लेकिन उसके पास 130 रुपये उपलब्ध हैं।
जरूरत से ज्यादा मौजूद ये 30 रुपये उस बैंक के लिए
surplus liquidity की तरह हैं।
📌 आसान उदाहरण
अगर बैंक को अपनी तत्काल जरूरतों के लिए ₹100 की आवश्यकता है और उसके पास ₹130 उपलब्ध हैं,
तो अतिरिक्त ₹30 surplus liquidity का उदाहरण है।
पूरे बैंकिंग सिस्टम में जब इसी तरह जरूरत से ज्यादा धन उपलब्ध हो जाता है,
तो उसे surplus liquidity कहा जाता है।
जरूरी बात
इसका मतलब यह बिल्कुल नहीं है कि आम लोगों के बैंक खातों में अचानक अतिरिक्त पैसा जमा हो गया।
यह मुख्य रूप से पूरे banking system में बैंकों और वित्तीय संस्थानों के बीच
उपलब्ध funds की स्थिति है।
RBI को पैसा वापस क्यों खींचना पड़ा?
अब सवाल उठता है कि अगर बैंकों के पास पैसा है तो परेशानी क्या है?
बैंकिंग सिस्टम में जरूरत से बहुत ज्यादा liquidity लंबे समय तक बनी रहे तो इसका असर
short-term interest rates पर पड़ सकता है।
अतिरिक्त पैसा बैंकों के बीच funding को सस्ता कर सकता है और बाजार की ब्याज दरों पर
नीचे की तरफ दबाव डाल सकता है।
दूसरी तरफ, अगर यही पैसा तेजी से कर्ज, कारोबार और उपभोक्ता खर्च में बदलने लगे तो
अर्थव्यवस्था में demand बढ़ सकती है।
अगर वस्तुओं और सेवाओं की supply उसी गति से नहीं बढ़ती, तो महंगाई पर दबाव पैदा हो सकता है।
इसी वजह से RBI बैंकिंग सिस्टम में liquidity का संतुलन बनाए रखने की कोशिश करता है।
7 सितंबर को कितनी बड़ी कार्रवाई हुई?
7 सितंबर 2026 को RBI ने बैंकिंग सिस्टम से
₹6 लाख करोड़ से ज्यादा
liquidity absorb की।
₹3.53 लाख करोड़
Overnight auction
₹2.59 लाख करोड़
30-day operation
₹11.6 लाख करोड़
पहले surplus liquidity
इस कार्रवाई का उद्देश्य बैंकिंग सिस्टम में मौजूद अतिरिक्त धन को नियंत्रित करना
और liquidity conditions को अधिक संतुलित रखना था।
आम आदमी पर क्या पड़ेगा असर?
अब सबसे महत्वपूर्ण सवाल—इसका आपके ऊपर क्या असर होगा?
इसका असर सीधे आपके बैंक खाते में दिखाई देना जरूरी नहीं है।
लेकिन बैंकिंग सिस्टम में liquidity की स्थिति का असर धीरे-धीरे
loan rates, deposit rates, spending और investment तक पहुंच सकता है।
🏦
Loan
Liquidity conditions बैंकिंग सिस्टम की funding cost और lending environment
को प्रभावित कर सकती हैं।
📈
Interest Rate
Short-term money-market rates पर liquidity का प्रभाव पड़ सकता है,
लेकिन इसका मतलब तत्काल EMI बदलाव नहीं है।
💰
FD & Savings
बैंकों की funding जरूरतों में बदलाव होने पर deposit rates पर अप्रत्यक्ष असर पड़ सकता है।
🛒
महंगाई
अतिरिक्त पैसा अगर बड़े पैमाने पर spending और credit में बदलता है,
तो demand पर असर पड़ सकता है।
Loan लेने वालों के लिए क्या संदेश?
बैंकिंग सिस्टम में surplus money को देखकर यह मान लेना सही नहीं होगा कि
ज्यादा liquidity यानी तुरंत सस्ता loan।
Home loan, personal loan या business loan की ब्याज दरों पर RBI की policy rate,
money-market rates, बैंक की funding cost, credit demand और बैंक की अपनी रणनीति
जैसे कई कारकों का असर पड़ता है।
⚠️ ध्यान रखें
Surplus liquidity अपने आप यह तय नहीं करती कि आपकी Home Loan या Personal Loan की EMI
तुरंत घटेगी या बढ़ेगी। ब्याज दरों पर कई आर्थिक और बैंकिंग कारकों का असर होता है।
FD और Savings वालों पर क्या असर?
Surplus liquidity का असर deposit rates पर भी अप्रत्यक्ष रूप से पड़ सकता है।
अगर बैंकों के पास पहले से पर्याप्त पैसा है और नए कर्ज की मांग कमजोर है,
तो उन्हें ज्यादा deposits जुटाने की जरूरत कम हो सकती है।
दूसरी तरफ liquidity conditions में बदलाव होने पर बैंक अपनी deposit और lending rates
में बदलाव कर सकते हैं।
महंगाई से भी जुड़ी है पूरी कहानी
अतिरिक्त liquidity और inflation के बीच संबंध भी महत्वपूर्ण है।
अगर बैंकिंग सिस्टम में पड़ा अतिरिक्त पैसा बड़े पैमाने पर कर्ज और spending में बदलता है,
तो demand बढ़ सकती है।
लेकिन यह कहना सही नहीं होगा कि हर बार surplus liquidity से महंगाई बढ़ेगी।
इसके लिए credit demand, economic activity और supply की स्थिति भी महत्वपूर्ण होती है।
RBI के पास हैं liquidity नियंत्रित करने के कई रास्ते
RBI के पास बैंकिंग सिस्टम में surplus liquidity को नियंत्रित करने के लिए कई monetary tools मौजूद हैं।
इन उपायों के जरिए RBI बैंकिंग सिस्टम में धन की उपलब्धता को परिस्थितियों के अनुसार
नियंत्रित करने की कोशिश करता है।
आगे क्या हो सकता है?
7 सितंबर की बड़ी liquidity absorption कार्रवाई से यह साफ है कि RBI फिलहाल
बैंकिंग सिस्टम में मौजूद अतिरिक्त धन को लेकर सक्रिय है।
आने वाले दिनों में liquidity कितनी रहेगी और RBI कितनी रकम absorb करेगा,
यह इस बात पर निर्भर करेगा कि सिस्टम में विदेशी मुद्रा, सरकारी खर्च,
बैंकिंग गतिविधियों और अन्य वित्तीय प्रवाह के जरिए कितना पैसा आता-जाता है।
असली कहानी पैसे की मात्रा नहीं, संतुलन की है
बैंकिंग सिस्टम में पैसा ज्यादा होना हमेशा अच्छी या बुरी खबर नहीं होता।
असली चुनौती उस पैसे को सही मात्रा में बनाए रखना है।
बहुत कम liquidity आर्थिक गतिविधियों पर दबाव डाल सकती है,
जबकि बहुत ज्यादा liquidity ब्याज दरों और demand पर असर डाल सकती है।
💡 RBI की कोशिश यही है कि बैंकिंग सिस्टम में पर्याप्त धन उपलब्ध रहे,
लेकिन अतिरिक्त liquidity से ब्याज दरों और महंगाई पर अनावश्यक दबाव न बने।